Nesta leitura
Entenda as Regras do Desenrola Brasil 3.0 (MP 1.393/2026)
Publicada em 25 de setembro de 2026, a Medida Provisória nº 1.393 instituiu oficialmente o Desenrola Brasil 3.0. Com duração prevista até 30 de junho de 2028, este programa emergencial estabelece regras específicas para a renegociação de dívidas antigas de pessoas físicas.
Para que as dívidas de consumidores sejam elegíveis ao programa, elas devem cumprir rigorosamente os seguintes critérios básicos estabelecidos pela legislação:
- Titularidade: ser de titularidade de pessoas físicas;
- Limite de valor: possuir valor original inferior a R$ 10 mil;
- Tempo de atraso: estar em atraso acumulado entre 720 e 1.645 dias na data de 25 de setembro de 2026.
Um aspecto regulatório crucial é que o desconto concedido ao devedor poderá atingir o mesmo percentual obtido pela União na aquisição da carteira de crédito. Além disso, os juros e encargos incidentes sobre o parcelamento oferecido aos devedores finais dependerão de regulamentação por parte do Conselho Monetário Nacional (CMN).
Como as PMEs Credoras Podem Participar dos Leilões
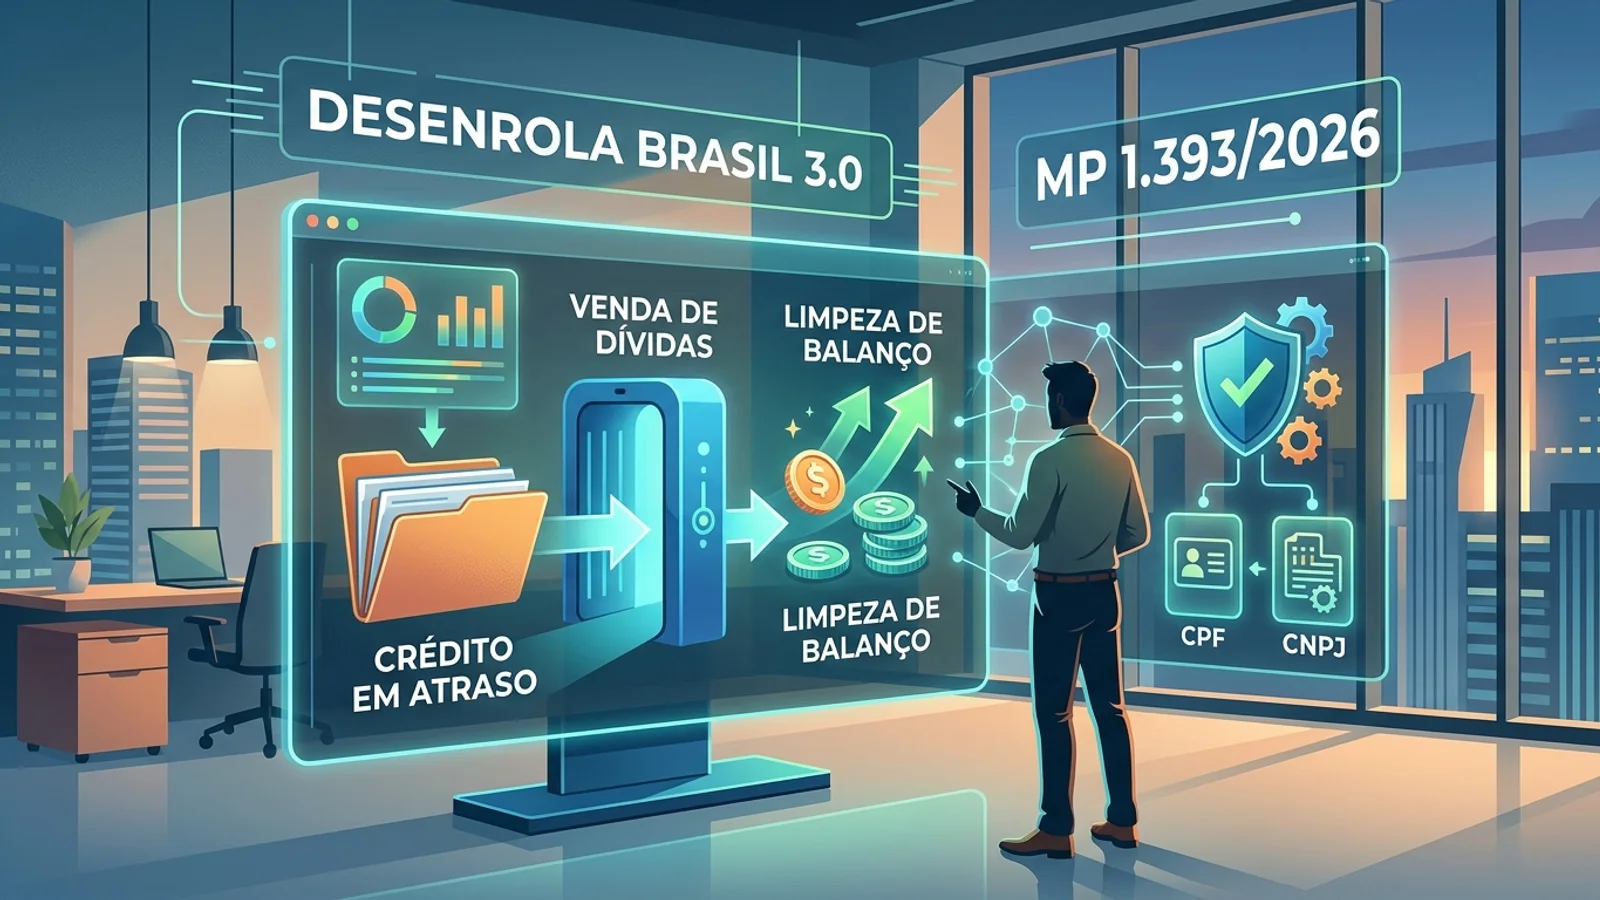
O Desenrola Brasil 3.0 autoriza a União a adquirir carteiras de crédito inadimplidas de instituições financeiras e de outros credores, como prestadores de serviços e empresas varejistas. Para as micro, pequenas e médias empresas (PMEs) credoras, o programa representa uma excelente oportunidade de sanear seus balanços ao vender ativos de difícil recuperação com a garantia de recebimento da União.
Para viabilizar essas aquisições, o Ministério da Fazenda poderá aportar até R$ 15 bilhões. O processo de compra ocorrerá por meio de leilões competitivos de carteiras inadimplidas, norteados pelas seguintes diretrizes:
- Deságio mínimo: as carteiras de dívidas serão adquiridas com um deságio mínimo de 90%;
- Critério de seleção: a escolha das carteiras nos leilões dará prioridade para as propostas de credores que oferecerem o maior desconto sobre o valor nominal total do lote de créditos;
- Cobrança ativa pela União: o governo federal não concederá perdão automático das dívidas. A União adquirirá o direito de cobrança dessas carteiras para, posteriormente, oferecer novas opções de pagamento facilitado ao devedor.
O cronograma oficial de implementação prevê a publicação de editais de chamamento dos credores em novembro de 2026, com o recebimento de propostas programado para dezembro de 2026. A etapa de repasse direto dos descontos aos consumidores finais deve se iniciar a partir de fevereiro de 2027.
Análise de Crédito Preventiva: Como Proteger o Caixa do Seu Negócio
A regularização em massa de devedores altera de forma significativa o cenário de concessão de crédito no país. Embora a venda de carteiras de crédito inadimplidas antigas (NPL - Non-Performing Loans) auxilie as empresas a limparem seus balanços patrimoniais, as futuras decisões de concessão de crédito exigem cautela e rigor técnico.
Para evitar que novos atrasos prejudiquem a saúde financeira do caixa de sua empresa, a melhor prática recomendada é estruturar um processo moderno e contínuo de análise de risco. Veja como agir de forma preventiva:
- Implemente consultas automatizadas: Utilize integrações tecnológicas para realizar a verificação cadastral e de restrições de CPFs e CNPJs de forma rápida e segura durante o processo de venda.
- Monitore o perfil do consumidor: Avalie o histórico financeiro atualizado dos solicitantes de crédito para identificar com precisão o risco potencial de novas inadimplências.
- Padronize os critérios de análise: Defina réguas claras para a concessão de crédito, alinhando as condições de parcelamento ou faturamento direto ao perfil de risco de cada cliente.
Ao conciliar o aproveitamento das oportunidades trazidas pela MP 1.393/2026 com o uso de APIs de consulta automatizada de dados, sua empresa blinda o fluxo de caixa e garante transações comerciais muito mais seguras.
Fontes e referências

Equipe API Consultas
Conteúdo produzido pela equipe da API Consultas, com foco em dados, crédito, risco e automação para empresas.