Nesta leitura
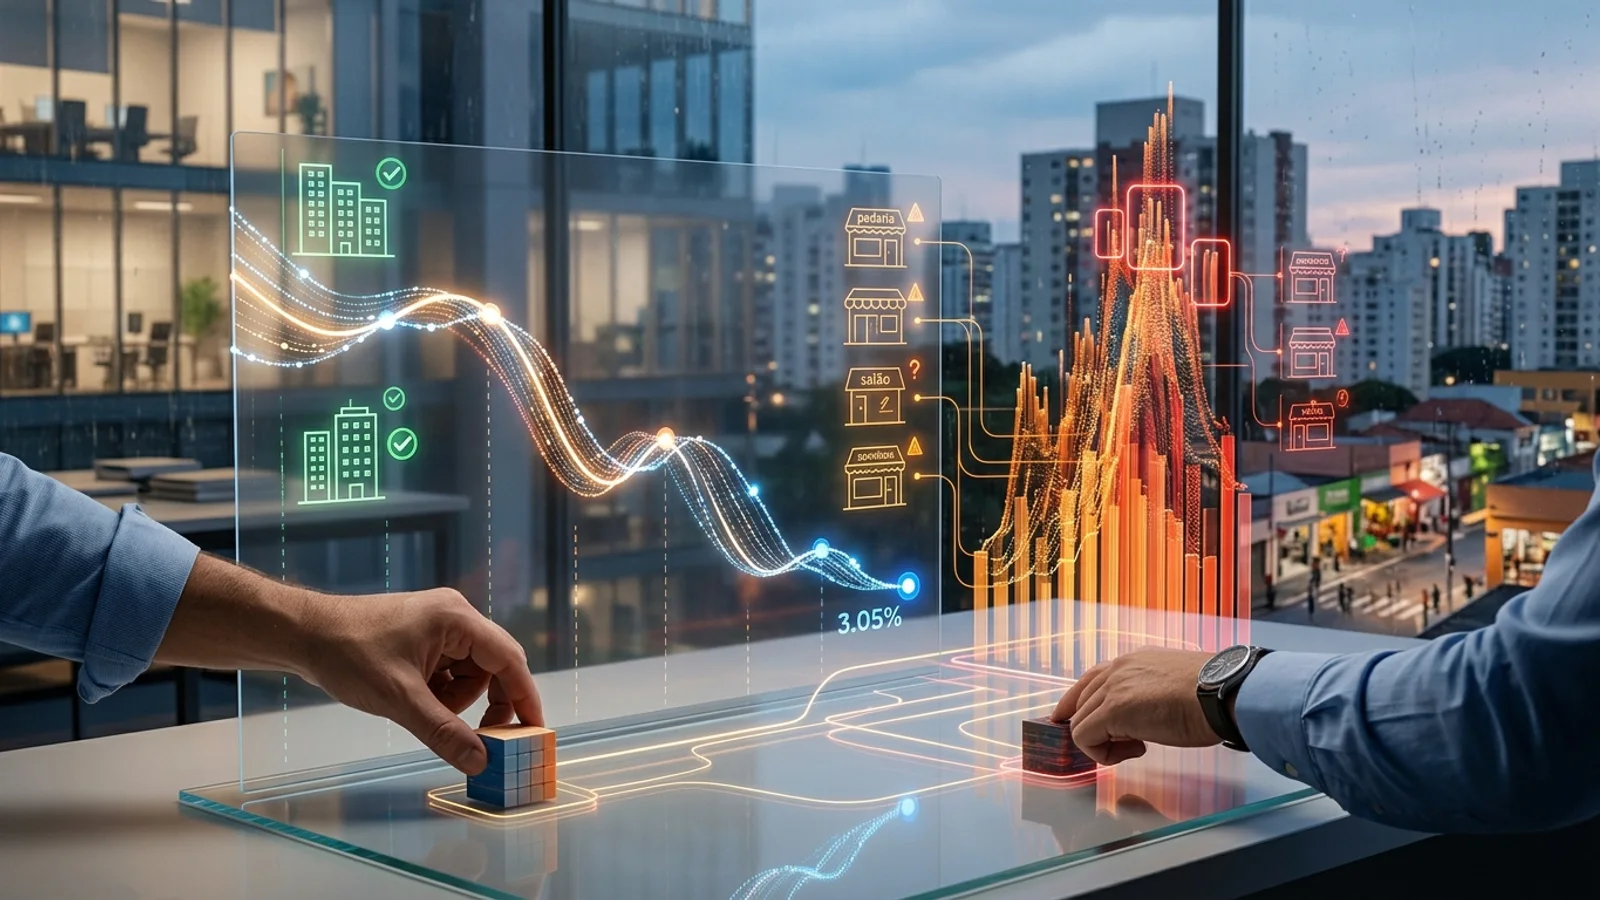
O mercado imobiliário brasileiro registrou um cenário de alívio em seu consolidado nacional em julho de 2026. De acordo com o Índice de Inadimplência Locatícia (IIL), apurado pela Superlógica, a taxa de atrasos no pagamento de aluguéis recuou para 3,05% no país. O indicador consolida uma trajetória de queda consistente em comparação aos 3,20% registrados em junho e aos 3,76% observados no mesmo período do ano anterior, atingindo o menor patamar de inadimplência em três anos.
Embora o recuo geral traga otimismo para proprietários e imobiliárias, uma análise detalhada revela que a recuperação ocorre de forma heterogênea pelo país. No recorte regional, o estado de São Paulo se destacou positivamente, apresentando taxas de atraso abaixo da média nacional e fechando o mês com um índice inferior ao da própria região Sudeste, que registrou 2,78%.
O comportamento em “U” e as disparidades no comércio popular
Apesar do recuo geral favorável, o mercado exibe disparidades acentuadas conforme as faixas de preço dos aluguéis. A inadimplência desenha uma curva em formato de “U”: os extremos (aluguéis de alto padrão e os de menor valor) sofrem com taxas mais elevadas de atraso, enquanto as menores taxas de inadimplência concentram-se na faixa intermediária.
Essa dinâmica afeta significativamente os imóveis comerciais de baixo custo, que seguem sob forte pressão. Em julho de 2026, a faixa comercial com aluguel de até R$ 1.000 registrou uma taxa de inadimplência preocupante de 7,27%. Embora tenha ocorrido um recuo discreto de 0,13 ponto percentual em relação ao período anterior, o patamar permanece elevado e muito acima da média nacional.
Esse acúmulo de atrasos nos contratos de locações comerciais populares serve de alerta para a saúde financeira das micro e pequenas empresas (PMEs). O elevado índice de inadimplência nessa categoria reflete a forte pressão sobre o caixa desses negócios diante das altas taxas de juros e do elevado custo de crédito no país.
Prevenção do risco de crédito imobiliário: Recomendações práticas
Diante de um mercado com dinâmicas tão distintas entre as faixas de valores, mitigar riscos torna-se indispensável para imobiliárias, administradoras e proprietários. A análise preventiva de crédito antes da assinatura do contrato de locação é a ferramenta mais eficaz para resguardar o fluxo de caixa.
Para garantir maior segurança nas operações, recomenda-se a adoção das seguintes diretrizes e práticas preventivas:
- Consultas estruturadas de CPF e CNPJ: realizar análises detalhadas do histórico financeiro do proponente antes de formalizar o contrato, identificando riscos potenciais de crédito para evitar atrasos futuros.
- Monitoramento da saúde financeira: em contratos de longo prazo, especialmente com PMEs sob maior pressão de custos de crédito, acompanhar periodicamente a capacidade de pagamento do locatário ajuda a antecipar negociações amigáveis.
- Adequação ao perfil de risco: avaliar se o valor do aluguel se enquadra na faixa intermediária ou nos extremos da curva em “U”, redobrando os cuidados e as exigências de garantias nos contratos de baixo valor comercial.
Com a aplicação de inteligência de dados e processos robustos de análise cadastral e de crédito, imobiliárias e proprietários conseguem proteger suas receitas e garantir maior estabilidade para suas carteiras de locação.
Fontes e referências
- seudinheiro.comhttps://www.seudinheiro.com/2026/economia/brasil-esta-com-aluguel-em-dia-inadimplencia-chega-ao-menor-nivel-em-tres-anos-mostra-superlogica-concentracao-de-atrasos-preocupa-dalv/ (abre em outra aba)
- forbes.com.brhttps://forbes.com.br/forbes-money/forbes-real-estate/2026/08/inadimplencia-em-u-alugueis-mais-caros-e-mais-baratos-sofrem-mais-atrasos-e-faixa-intermediaria-tem-menores-taxas/ (abre em outra aba)

Equipe API Consultas
Conteúdo produzido pela equipe da API Consultas, com foco em dados, crédito, risco e automação para empresas.