Nesta leitura
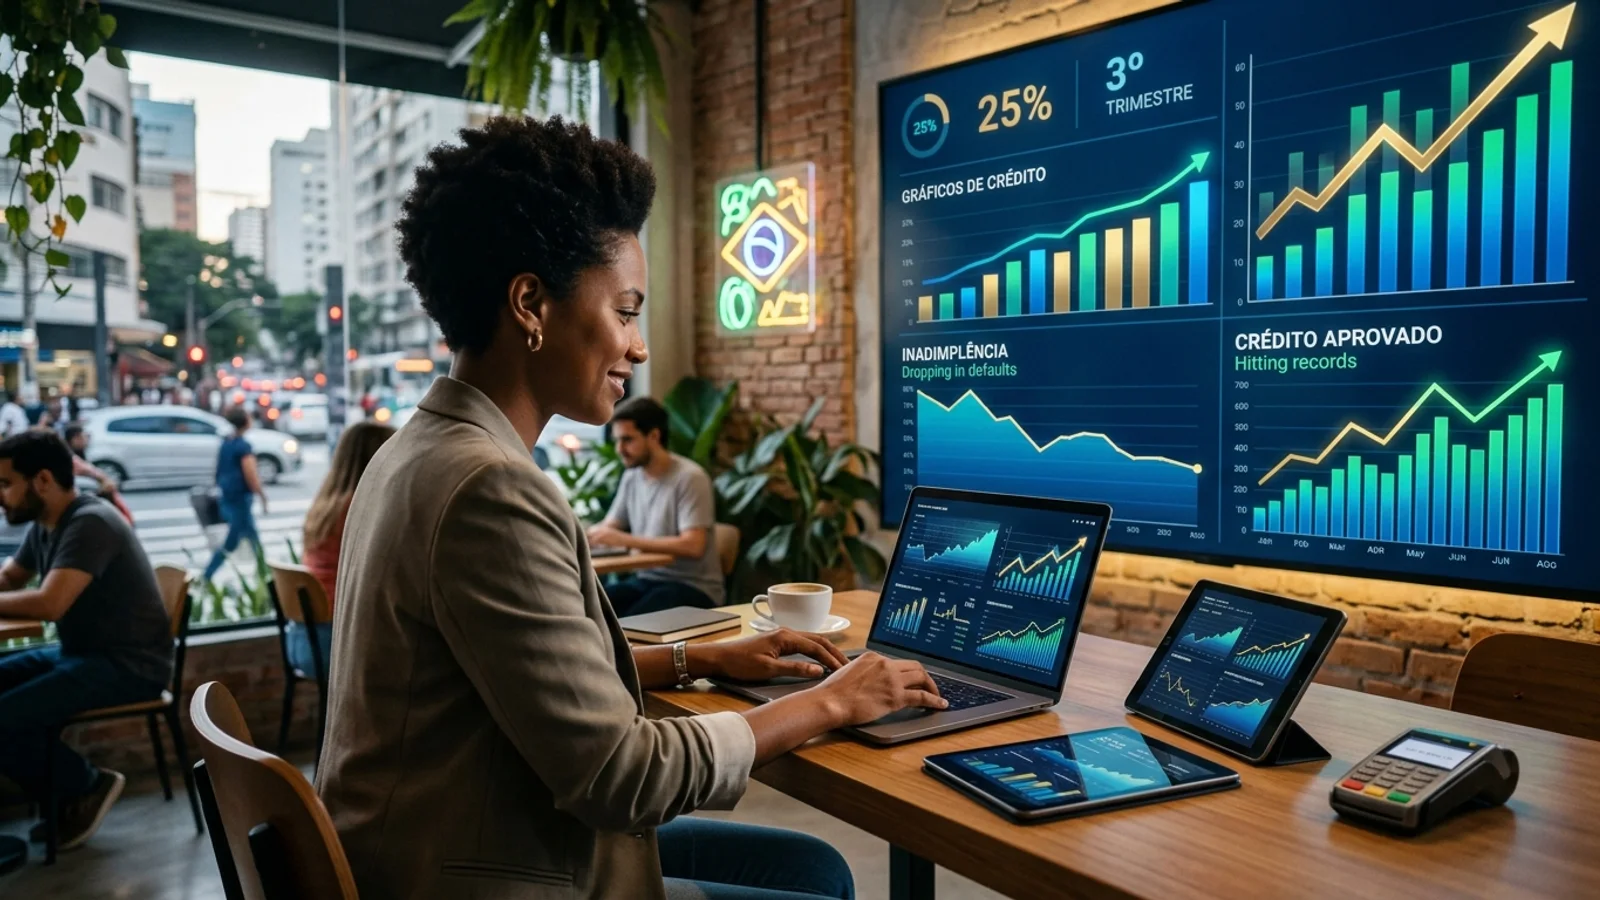
O cenário financeiro para as micro e pequenas empresas brasileiras apresenta sinais importantes de recuperação. De acordo com os dados da 13ª edição da pesquisa “Pulso dos Pequenos Negócios”, elaborada e divulgada nacionalmente pelo Sebrae, a proporção de pequenos negócios inadimplentes no país recuou de 28% no primeiro trimestre para 25% em julho de 2026. Essa retração de 3 pontos percentuais aponta para um avanço importante no reequilíbrio de caixa dessas empresas.
Segundo o presidente do Sebrae, Rodrigo Soares, essa redução nas pendências financeiras e a consequente melhora no fôlego de caixa das empresas estão diretamente associadas à queda progressiva dos juros e à atuação do programa federal Desenrola. A iniciativa governamental já viabilizou cerca de R$ 31 bilhões em operações estruturadas voltadas para o setor.
Recorde na aprovação de crédito e a necessidade de cautela
Paralelamente à queda da inadimplência, o acesso a recursos financeiros externos também registrou um marco histórico. Entre as micro e pequenas empresas que buscaram crédito bancário nos últimos três meses, 46% obtiveram aprovação em seus pedidos pelas instituições financeiras. Trata-se do maior percentual registrado na série histórica desde 2022.
Diante desse ambiente de maior facilidade para a captação de recursos, os gestores financeiros de PMEs e microempreendedores devem adotar cuidados fundamentais. O fomento ao crédito assistido e a busca por orientação ativa de rede são apontados como elementos indispensáveis para conferir maior segurança jurídica e operacional no momento de tomar novos financiamentos. O planejamento deve visar o crescimento sustentável, evitando que a maior oferta de crédito resulte em novos desequilíbrios no caixa.
A importância da análise de risco e ferramentas preventivas
Embora os dados apontem para uma melhora progressiva na capacidade de pagamento e na confiança financeira dos pequenos negócios no Brasil, analistas de crédito B2B e gestores financeiros não devem deixar de lado o controle rigoroso de riscos. A calibração constante de motores de análise de risco de crédito e de originação assistida permanece sendo essencial para a sustentabilidade do mercado.
Para garantir a segurança das operações comerciais e proteger o fluxo de caixa contra novas oscilações, é recomendável estruturar processos consistentes de análise de risco de clientes e parceiros. A utilização de ferramentas preventivas de consulta de crédito permite avaliar a saúde financeira de outras empresas antes de conceder prazos ou fechar novas vendas a prazo.
Mesmo em um cenário de otimismo e melhora geral dos indicadores macroeconômicos, manter uma postura preventiva de consulta de crédito ajuda a evitar a inadimplência e garante que as pequenas empresas aproveitem o momento positivo para expandir suas atividades com segurança jurídica e operacional.
Fontes e referências

Equipe API Consultas
Conteúdo produzido pela equipe da API Consultas, com foco em dados, crédito, risco e automação para empresas.