Nesta leitura
Proposta do TCU para a alíquota de referência da CBS em 2027
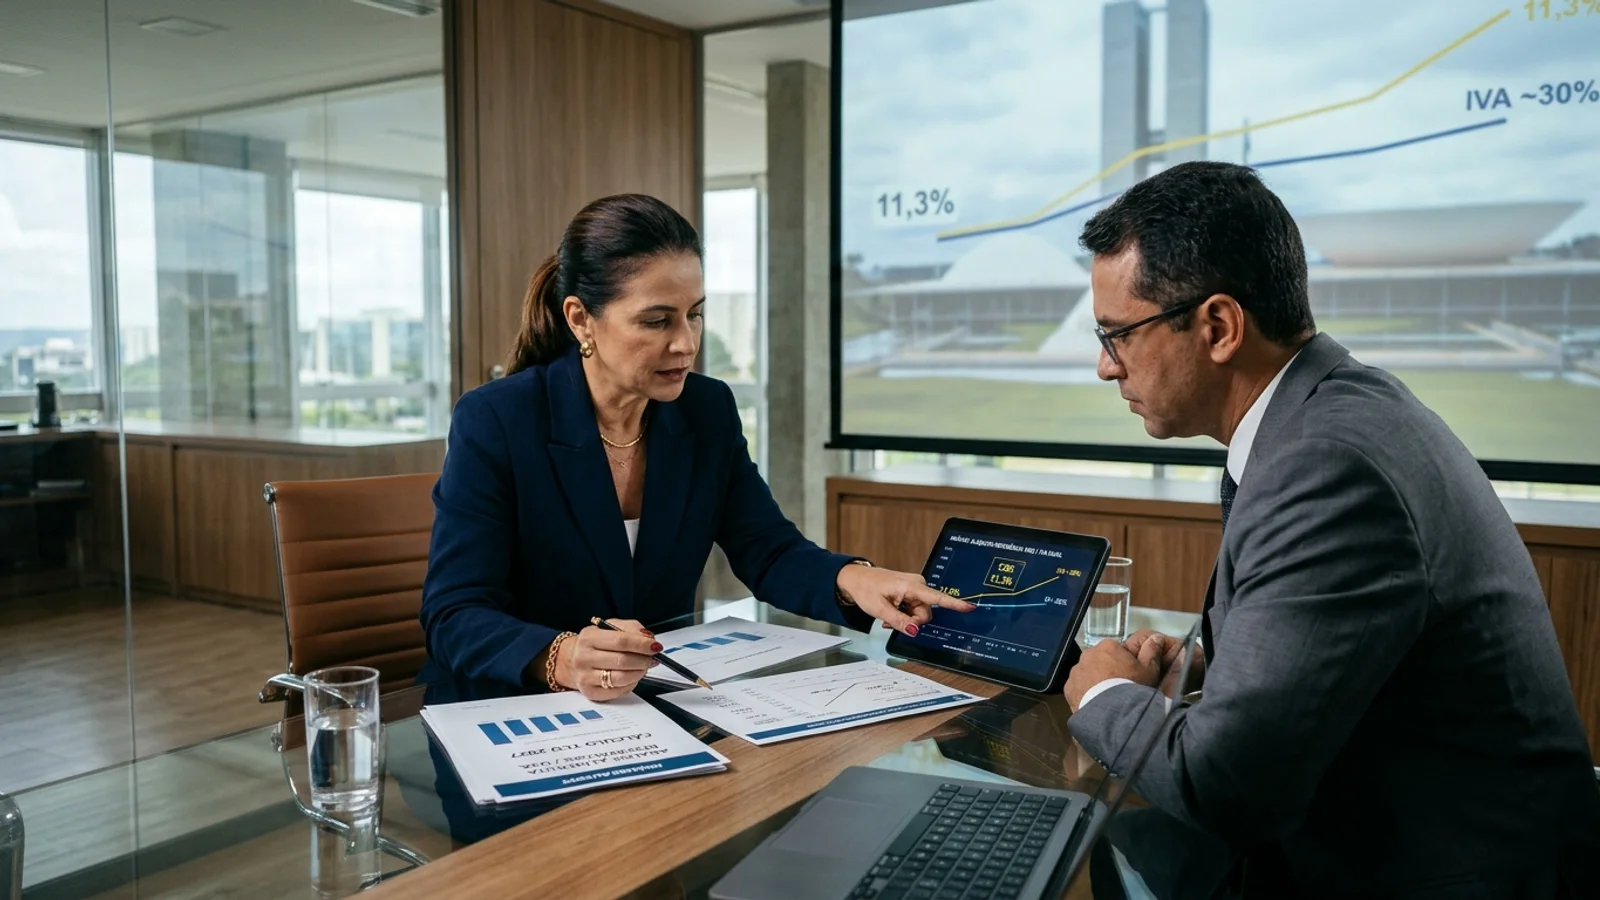
O Tribunal de Contas da União (TCU) apresentou a proposta de cálculo para a alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS), fixada em 11,3% para o ano de 2027. O estudo elaborado pelo tribunal analisa o cálculo do tributo para envio ao Senado no âmbito das discussões da Reforma Tributária.
A definição desse percentual atrai a atenção de empresários, gestores fiscais, contadores e contribuintes, pois a CBS representa a parcela de competência federal no novo modelo de tributação sobre o consumo. A apresentação desse número traz um dado concreto para a análise dos custos e do avanço do novo sistema fiscal.
Comparativo entre a projeção inicial do governo e os novos cálculos
Nas estimativas preliminares formuladas pela área econômica do governo, a projeção para a CBS era de 9,21%. Ao considerar essa alíquota combinada com a estimativa de 18,7% para o Imposto sobre Bens e Serviços (IBS) — tributo de competência estadual e municipal —, a soma total do IVA dual brasileiro atingia a estimativa de 27,91%.
Contudo, a reavaliação técnica conduzida pelo TCU indicou a necessidade de elevar a alíquota de referência da CBS para 11,3%. A justificativa apresentada pelo tribunal aponta que o reajuste é necessário para preservar a arrecadação federal no período. Essa divergência em relação ao valor de 9,21% previsto no projeto inicial reflete a complexidade de fixar os patamares de equilíbrio das contas públicas durante a transição.
Impacto na estimativa do IVA dual brasileiro
Com a sugestão do TCU de fixar a CBS em 11,3%, especialistas do setor calculam que a elevação da parcela federal pode empurrar a taxa do IVA total no Brasil para até 30%. Caso esse patamar seja atingido, analistas e entidades do setor produtivo apontam que o país poderá registrar uma das maiores alíquotas nominais do mundo para impostos sobre o consumo.
É indispensável manter a distinção técnica entre as projeções apresentadas: a proposta do TCU trata de uma alíquota de referência calculada para a manutenção da arrecadação federal, cabendo ao Senado e aos órgãos normativos a apreciação final e a definição dos parâmetros definitivos.
Recomendações para o planejamento fiscal
Diante de projeções e revisões de cálculo no cenário tributário, gestores e profissionais da área fiscal podem adotar medidas preventivas para acompanhar a transição de forma estruturada:
- Monitorar o envio e a tramitação dos pareceres técnicos do TCU junto ao Senado Federal.
- Diferenciar alíquotas de referência e estimativas de analistas das normas tributárias definitivas regulamentadas.
- Mapear a estrutura operacional e fiscal da empresa para antecipar estudos de impacto quando as alíquotas finais forem confirmadas.
- Acompanhar as divulgações oficiais sobre a relação entre CBS e IBS durante o cronograma de implementação do novo modelo.
Acompanhar as etapas oficiais de cálculo é o caminho mais seguro para que contribuintes e contadores planejem suas rotinas com precisão técnico-jurídica.
Fontes e referências

Equipe API Consultas
Conteúdo produzido pela equipe da API Consultas, com foco em dados, crédito, risco e automação para empresas.